
Eine baulich umfassende Sanierung ist nicht automatisch eine Kernsanierung bei der Grundsteuer. Für die steuerliche Einordnung gelten besonders strenge Kriterien. Entscheidend sind Rückbautiefe, erneuerte Bauteile, technische Systeme, zeitlicher Zusammenhang und das Jahr, in dem die Maßnahme vollständig abgeschlossen wurde.
Muss eine Kernsanierung für die Grundsteuer gemeldet werden?
Ja, wenn die Baumaßnahmen steuerlich tatsächlich als Kernsanierung gelten. In NRW wird die Änderung grundsätzlich über eine Grundsteuer-Änderungsanzeige an das zuständige Finanzamt übermittelt. Wird die Kernsanierung im Jahr 2026 abgeschlossen, nennen das Bundesfinanzministerium und die aktuelle ELSTER-Hilfe als Frist den 31. März 2027. Einfache Modernisierungen – beispielsweise nur neue Fenster, eine neue Heizung oder eine Dämmung – sind allein keine Kernsanierung und lösen aus diesem Grund keine entsprechende Änderungsanzeige aus.
Was bedeutet Kernsanierung bei der Grundsteuer?
Das Gebäude wird durch tiefen Rückbau und umfassende Erneuerung in einen Zustand versetzt, der nahezu einem neuen Gebäude entspricht.
Nach den Grundsteuer-Hinweisen reicht eine umfassende Modernisierung des Ausbaus nicht aus. Auch der Rohbau muss jedenfalls teilweise erneuert werden. Typischerweise wird das Gebäude zunächst bis auf die tragende Substanz zurückgebaut. Decken, Außenwände, tragende Innenwände und gegebenenfalls der Dachstuhl bleiben in der Regel erhalten, werden jedoch bei Bedarf instand gesetzt oder ertüchtigt.
Diese steuerliche Definition ist enger als der Sprachgebrauch auf Baustellen, in Immobilienanzeigen oder in Angeboten. Ein Projekt kann wirtschaftlich und technisch sehr umfassend sein, ohne sämtliche Voraussetzungen einer Kernsanierung im Sinne der Grundsteuer zu erfüllen. Umgekehrt entscheidet nicht allein die Überschrift „Kernsanierung“ auf einer Rechnung. Maßgeblich ist, was am Gebäude tatsächlich ausgeführt und nachvollziehbar dokumentiert wurde.
Das Finanzamt stellt Grundsteuerwert und Grundsteuermessbetrag fest. Die Stadt oder Gemeinde setzt mit ihrem Hebesatz die tatsächlich zu zahlende Grundsteuer fest. Deshalb kann dieselbe bauliche Änderung je nach Grundstück und Kommune unterschiedliche finanzielle Folgen haben.
Welche Maßnahmen gehören zur steuerlichen Kernsanierung?
Die amtlichen Hinweise nennen insbesondere die vollständige Erneuerung der folgenden Gebäudebereiche. Die Aufzählung ist kein frei kombinierbarer Maßnahmenkatalog: Entscheidend bleibt die Gesamtwirkung der einheitlichen Baumaßnahme und der nahezu neuwertige Gebäudezustand.
- Dacheindeckung: vollständige Erneuerung einschließlich der projektbezogen erforderlichen Anschlüsse und Wiederherstellungen
- Fassade: grundlegende Erneuerung; reine optische Überarbeitung genügt nicht
- Innen- und Außenwände: Erneuerung mit Ausnahme der tragenden Wände, soweit diese erhalten bleiben
- Fußböden: vollständiger Neuaufbau der betroffenen Bodenkonstruktionen
- Fenster: vollständiger Austausch im Zusammenhang mit der Gesamtmaßnahme
- Innen- und Außentüren: umfassende Erneuerung
- Heizungsanlage: neue Wärmeerzeugung und Leitungsstruktur, nicht lediglich der Austausch eines einzelnen Geräts
- Abwassersystem: umfassende Erneuerung einschließlich der Grundleitungen
- Elektroinstallation: Erneuerung der elektrischen Leitungen und zugehörigen technischen Struktur
- Wasserversorgung: Erneuerung der Versorgungsleitungen und technischen Anlagen
Im Einzelfall müssen nach den amtlichen Hinweisen nicht zwingend alle Kriterien gleichzeitig erfüllt sein. Das kann insbesondere bei denkmalgeschützten Gebäuden gelten, bei denen baurechtliche Vorgaben eine vollständige Veränderung einzelner Bauteile verhindern. Dennoch muss die Gesamtmaßnahme so tiefgehend sein, dass das Gebäude nahezu einem Neubauzustand entspricht.
Rückbau bis zur tragenden Substanz?
Wurden Ausbau und technische Systeme weitgehend entfernt, während im Wesentlichen die tragende Grundstruktur erhalten blieb?
Rohbau teilweise erneuert?
Gab es mehr als Oberflächenarbeiten – etwa konstruktive Instandsetzung, Ertüchtigung oder grundlegende Bauteilerneuerung?
Sämtliche Hauptsysteme neu?
Wurden Heizung, Elektro, Wasser und Abwasser einschließlich der wesentlichen Leitungsnetze umfassend erneuert?
Dach, Fassade und Fenster einbezogen?
Erfasst die Gesamtmaßnahme auch die wesentlichen Bauteile der Hülle und deren funktionsgerechte Anschlüsse?
Einheitliche Baumaßnahme?
Besteht ein enger sachlicher und zeitlicher Zusammenhang? Die Durchführung darf sich dabei über mehrere Jahre erstrecken.
Nahezu neuwertiger Zustand?
Ist das Gebäude nach Abschluss technisch und baulich nahezu mit einem neuen Gebäude vergleichbar?
Selbst ein vollständiger Innenrückbau kann zu wenig sein, wenn wesentliche technische Systeme oder die erforderliche Rohbauerneuerung fehlen. Umgekehrt kann bei einem Baudenkmal trotz erhaltener Bauteile eine Kernsanierung vorliegen. Die Gesamtwürdigung gehört im Zweifel zum Finanzamt oder in steuerberatende Hände.
Welche Modernisierungen gelten allein nicht als Kernsanierung?
Die aktuelle ELSTER-Hilfe stellt klar, dass einfache Modernisierungsmaßnahmen, die nicht zu einer Kernsanierung führen, nicht allein wegen dieser Maßnahmen angezeigt werden müssen. Besonders häufig werden die folgenden Arbeiten überschätzt:
- nur Austausch der Fenster
- nur Einbau einer neuen Heizung oder Wärmepumpe
- nur Dämmung von Außenwänden oder Dach
- nur Erneuerung von Bädern, Küche, Bodenbelägen oder Oberflächen
- nur neue Elektroinstallation ohne tiefgreifende Gesamtmaßnahme
- nur Fassadenanstrich, Putzreparatur oder optische Aufwertung
- mehrere zeitlich und sachlich voneinander unabhängige Einzelmodernisierungen
| Einordnung | Typischer Umfang | Bedeutung für die Grundsteuer |
|---|---|---|
| Einzelmodernisierung | Zum Beispiel Fenster, Heizung, Bad oder Dämmung als einzelne Maßnahme | Allein regelmäßig keine Kernsanierung |
| Umfassende Sanierung | Mehrere Gewerke werden technisch und gestalterisch erneuert, der Rohbau bleibt weitgehend unberührt | Kann trotz hohen Budgets unterhalb der steuerlichen Kernsanierung bleiben |
| Steuerliche Kernsanierung | Tiefer Rückbau, teilweise Rohbauerneuerung und umfassender Neuaufbau nahezu aller wesentlichen Systeme | Abschlussjahr ist anzugeben; Neubewertung kann folgen |
Für die bauliche und vertragliche Abgrenzung führt der HC-Ratgeber zum Unterschied zwischen Kernsanierung und Komplettsanierung weiter. Die aktuellen Budgetkorridore stehen unter Kernsanierung Kosten pro m² 2026.
Wann muss eine Kernsanierung in NRW gemeldet werden?
Wird nach dem Hauptfeststellungszeitpunkt 1. Januar 2022 eine steuerlich relevante Kernsanierung durchgeführt, ist das Jahr anzugeben, in dem die Kernsanierung abgeschlossen wurde. Nicht der Baubeginn, nicht die erste Abschlagsrechnung und nicht die Fertigstellung eines einzelnen Gewerks bestimmen das Kernsanierungsjahr, sondern der Abschluss der zusammengehörenden Gesamtmaßnahme.
Abschluss 2026 → Änderungsanzeige bis 31. März 2027
Für Änderungen in den Jahren 2026 und später nennen die aktuellen Live-Informationen des Bundesfinanzministeriums und von ELSTER jeweils den 31. März des Folgejahres. Der maßgebliche Feststellungszeitpunkt ist bei einer Änderung im Jahr 2026 grundsätzlich der 1. Januar 2027.
Einzelne weiterhin auffindbare Ausfüllhilfen können noch den 31. Januar nennen. Für den Fachstand 12.08.2026 stützt sich HC auf die aktuelleren Live-Angaben von BMF und ELSTER: Änderungen ab 2026 sind grundsätzlich bis zum 31. März des Folgejahres anzuzeigen. Vor der Abgabe sollte immer die aktuelle Formularhilfe geprüft werden.
- Wurde das Gebäude nach dem 1. Januar 2022 tiefgreifend saniert?Wenn nein, entsteht daraus keine neue Kernsanierungsangabe.
- Erreicht der Umfang die amtlichen Kernsanierungskriterien?Nicht die Projektbezeichnung, sondern die tatsächliche Ausführung zählt.
- Ist die einheitliche Gesamtmaßnahme abgeschlossen?Erst dann steht das Jahr der Kernsanierung fest.
- Liegt der Abschluss im Jahr 2026?Dann ist nach aktuellem Stand der 31. März 2027 die maßgebliche Frist.
- Bestehen Zweifel an Einordnung oder Umfang?Unterlagen geordnet halten und Finanzamt oder steuerberatende Person einbeziehen.
Wie wird die Kernsanierung in ELSTER angegeben?
Für Grundstücke in Nordrhein-Westfalen wird die Änderung grundsätzlich elektronisch über „Mein ELSTER“ übermittelt. Die konkrete Darstellung kann sich mit einer neuen Formularversion ändern. Die aktuelle amtliche Ausfüllhilfe ordnet die Kernsanierung den Bau- oder ähnlichen Maßnahmen zu und verlangt zusätzlich das Abschlussjahr.
In Mein ELSTER anmelden
Ein vorhandenes Zertifikat kann genutzt werden. Wer noch keinen Zugang hat, sollte die Registrierungszeit vor der Frist berücksichtigen.
Grundsteuer-Änderungsanzeige auswählen
Im Formularbereich Grundsteuer die Änderungsanzeige für das Bundesmodell beziehungsweise die für NRW bereitgestellte Variante öffnen.
Grundstück eindeutig zuordnen
Aktenzeichen, Lage des Grundstücks, Eigentumsverhältnisse und Feststellungszeitpunkt anhand der vorhandenen Bescheide übernehmen.
Bau- oder ähnliche Maßnahme kennzeichnen
Die amtliche Ausfüllhilfe führt Ausbau, Neubau, Anbau, Umbau, Kernsanierung und (Teil-)Abriss unter diesem Änderungsbereich auf; aktuell wird hierzu auf Zeile 32 verwiesen.
Abschlussjahr und Änderung beschreiben
Das Jahr der abgeschlossenen Kernsanierung sowie eine kurze, sachliche Beschreibung der erneuerten Bauteile und Systeme eintragen; die Ausfüllhilfe verweist dafür auf Zeile 49 ff.
Weitere Veränderungen vollständig angeben
Geänderte Wohn- oder Nutzfläche, Zahl der Einheiten, Nutzungsart, Garagen oder andere tatsächliche Änderungen nicht unter dem Begriff Kernsanierung verstecken.
Prüfen, absenden und Protokoll sichern
Eingaben kontrollieren, elektronisch übermitteln und Versandbestätigung sowie die übermittelten Angaben zur Projektdokumentation nehmen.
Grundsätzlich ist die Eigentümerin oder der Eigentümer des Grundstücks verantwortlich. Bei Miteigentum genügt nach der ELSTER-Hilfe regelmäßig die Abgabe durch eine Person; für Erbbaurechte und Gebäude auf fremdem Grund gelten besondere Zuordnungen. HC stellt Projektinformationen bereit, übernimmt aber keine steuerliche Einordnung oder Erklärungsabgabe.
Welche Unterlagen sollte man für die Grundsteuer aufbewahren?
Belege müssen nicht ungefragt vollständig mit jeder Änderungsanzeige eingereicht werden. Das Finanzamt kann jedoch Nachweise anfordern. Eine prüfbare Dokumentation hilft, den tatsächlichen Umfang, den engen zeitlichen Zusammenhang und das Abschlussjahr der Baumaßnahme nachvollziehbar darzustellen.
Bestandsunterlagen
Alte Grundrisse, Baubeschreibung, Fotos, Gutachten, Schadstoff- und Zustandsberichte sowie bekannte Umbauhistorie.
Genehmigte und ausgeführte Planung
Grundrisse, Fachplanungen, Statik, Brandschutz, TGA-Schemata, Genehmigungen und dokumentierte Planänderungen.
Leistungsverzeichnisse und Verträge
Eindeutige Abgrenzung von Rückbau, Rohbau, Hülle, Technik und Innenausbau – nicht nur ein pauschaler Projekttitel.
Baufortschritt und verdeckte Arbeiten
Datierte Fotos, Bautagesberichte, Prüfprotokolle und Dokumentation der Leitungen und Konstruktionen vor dem Verschließen.
Rechnungen nach Leistungsbereichen
Nachvollziehbare Zuordnung zu Bauteilen und Systemen; die Kostenhöhe allein beweist allerdings keine Kernsanierung.
Abnahmen und Übergabe
Abnahmeprotokolle, Inbetriebnahmen, Revisionsunterlagen, Restpunktelisten und ein eindeutig dokumentiertes Abschlussjahr.
Wie kann eine Kernsanierung die Grundsteuer verändern?
Bei einer anerkannten Kernsanierung wird die wirtschaftliche Restnutzungsdauer des Gebäudes neu eingeordnet. Für Wohngrundstücke beträgt die typisierte wirtschaftliche Gesamtnutzungsdauer im Bundesmodell 80 Jahre. Im Jahr der Kernsanierung werden aus Vereinfachungsgründen 90 % davon angesetzt – also 72 Jahre. Damit wird berücksichtigt, dass trotz nahezu neuwertigem Zustand ein Teil der alten Bausubstanz erhalten bleibt.
Abschluss 2026
Wirtschaftliche Gesamtnutzungsdauer: 80 Jahre
10-%-Abschlag: 8 Jahre
Fiktives Baujahr: 2026 − 8 = 2018
Für die Einordnung eines kernsanierten Wohngrundstücks in eine Baujahrgruppe wird nach den amtlichen Grundsteuer-Hinweisen auf dieses fiktive Baujahr abgestellt. Es ersetzt nicht das historische Baujahr in allen Unterlagen, sondern dient dem Bewertungsmodell.
Ein fiktiv jüngeres Baujahr beziehungsweise eine längere Restnutzungsdauer kann den Grundsteuerwert erhöhen. Eine höhere Rechnung folgt daraus jedoch nicht in jedem Fall automatisch. Das Finanzamt prüft die gesetzlichen Voraussetzungen und Fortschreibungsgrenzen. Außerdem hängen Grundsteuermessbetrag und Jahressteuer von Grundstücksart, Steuermesszahl sowie dem kommunalen Hebesatz ab.
Eine Rechnungssumme von beispielsweise 300.000 Euro wird nicht einfach als neuer Grundsteuerwert übernommen. Rechnungen und Leistungsverzeichnisse belegen den Sanierungsumfang; die Bewertung selbst folgt dem Bewertungsgesetz. Ob eine Wertfortschreibungsschwelle überschritten wird, entscheidet das Finanzamt.
Was passiert nach der Änderungsanzeige?
Das Finanzamt kann weitere Unterlagen anfordern und prüft, ob ein neuer Grundsteuerwert festzustellen ist. Kommt es zu einer Fortschreibung, können ein neuer Grundsteuerwertbescheid und ein neuer Grundsteuermessbescheid ergehen. Die Kommune verwendet den Messbetrag und ihren Hebesatz für den Grundsteuerbescheid. Gegen Grundlagenbescheide des Finanzamts läuft grundsätzlich eine Einspruchsfrist von einem Monat; bei konkreten Einwänden sollte rechtzeitig steuerlicher Rat eingeholt werden.
HC Baugesellschaft mbH begleitet und realisiert die Kernsanierung vollständig
Die HC Baugesellschaft mbH begleitet Kernsanierungen im vereinbarten Projektumfang von der Bestandsaufnahme über Planung, Rückbau und Ausführung bis zur Abnahme und Übergabe. Gleichzeitig wird die Bauleistung so dokumentiert, dass Eigentümer und steuerberatende Personen den tatsächlich ausgeführten Umfang nachvollziehen können.
Ausgangslage erfassen
Unterlagen, sichtbarer Zustand, technische Anlagen, Schäden und notwendige Untersuchungen strukturieren.
Leistungsumfang festlegen
Rückbau, Rohbau, Gebäudehülle, TGA, Innenausbau, Fachplanung und Schnittstellen eindeutig abgrenzen.
Sanierungsleistungen realisieren
Vereinbarte Arbeiten in abgestimmter Reihenfolge ausführen und erforderliche Fachunternehmen koordinieren.
Kosten und Termine führen
Freigaben, Änderungen, Nachträge, Prüfpunkte und Entscheidungsbedarf in einem gemeinsamen Projektstand halten.
Baufortschritt dokumentieren
Relevante Zustände, verdeckte Leistungen, Prüfungen und Übergänge zwischen Rückbau und Wiederaufbau festhalten.
Abnahme und Übergabe
Restpunkte, Inbetriebnahmen, Revisionsunterlagen und Abschluss der vereinbarten Gesamtleistung dokumentieren.
Warum ist der NRW- und Kommunalbezug wichtig?
Die Bewertungsregeln des Bundesmodells gelten in Nordrhein-Westfalen landesweit, der Hebesatz wird jedoch von jeder Kommune festgelegt. Deshalb unterscheiden sich die tatsächlichen Grundsteuerbeträge zwischen Marl, Recklinghausen, Gelsenkirchen, Dortmund, Essen, Düsseldorf oder anderen Städten. Zusätzlich kann eine Kommune zwischen Wohn- und Nichtwohngrundstücken differenzierte Hebesätze anwenden.
HC hat seinen Standort in Marl und begleitet geeignete Bestands- und Kernsanierungsprojekte im Kreis Recklinghausen, im Ruhrgebiet und in Nordrhein-Westfalen. Die steuerliche Erklärung bleibt unabhängig vom Bauvertrag Aufgabe der verantwortlichen Eigentümerseite.
Passende HC-Seiten zur nächsten Entscheidung
Kernsanierung Kosten pro m²
Planungskorridore, Beispiele für 100 bis 150 m², Kostentreiber und Reserve.
Kostenratgeber öffnen → HC-LeistungKernsanierung planen und ausführen
Bestandsdiagnostik, Rückbau, Fachplanung, Wiederaufbau und dokumentierte Übergabe.
Leistungsseite öffnen → Eigene DokumentationKernsanierung historischer Bestand
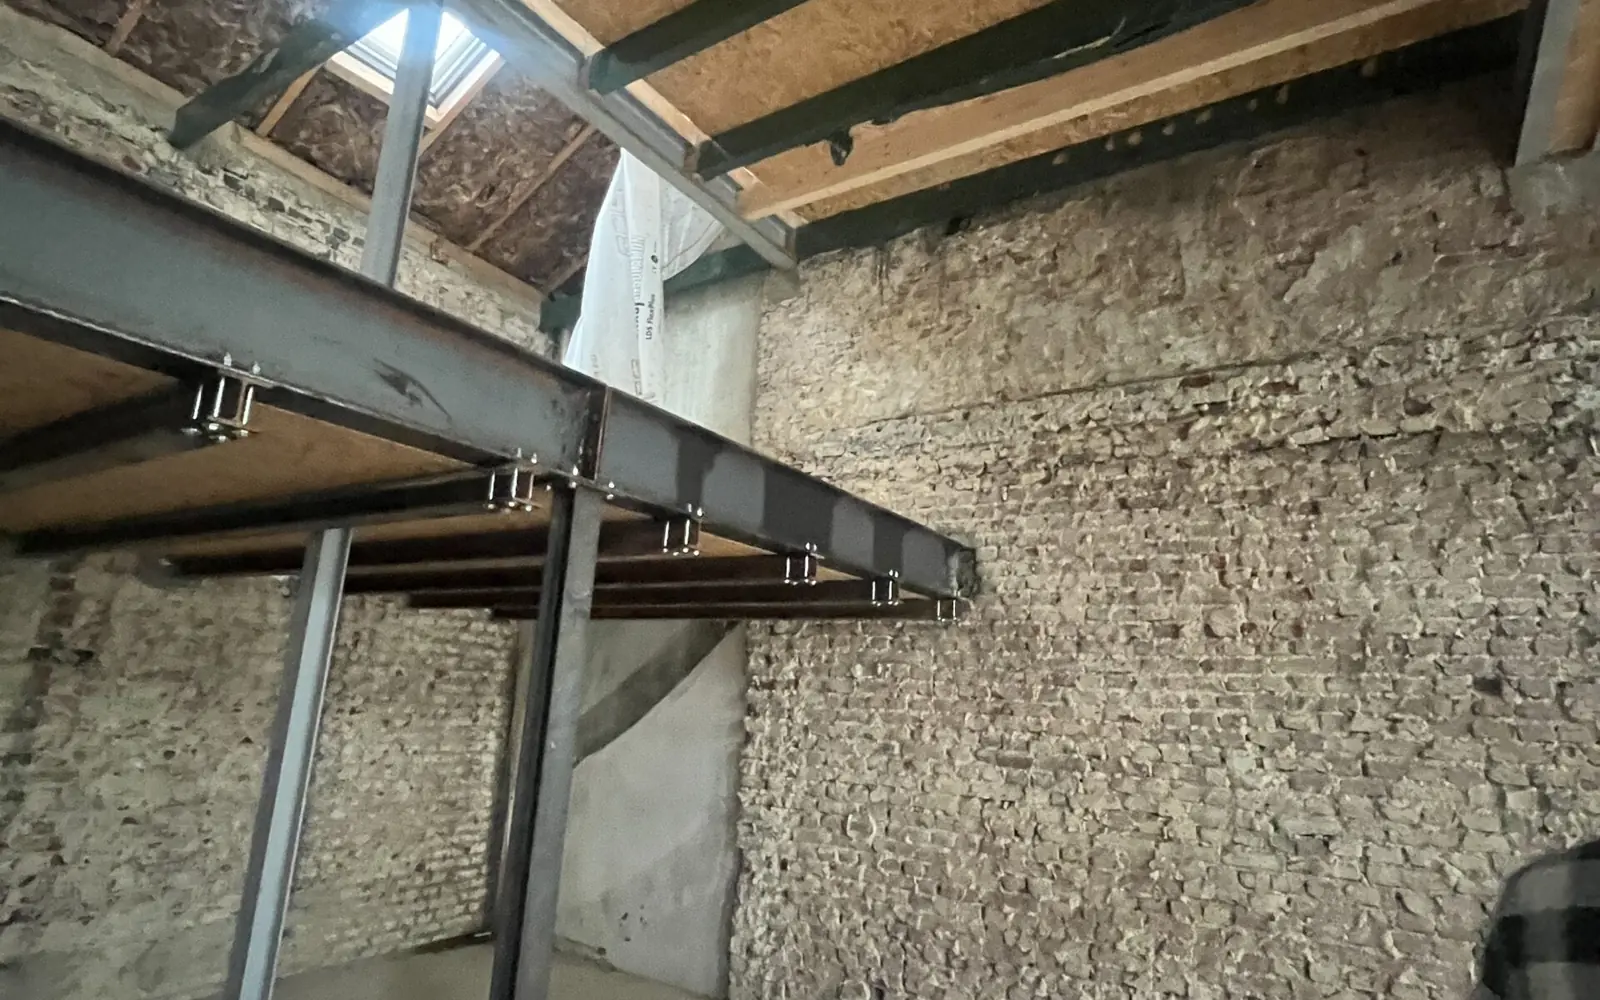
Reale Aufnahmen freigelegter Innenräume, Dach- und Stahlkonstruktionen.
Projekt ansehen →Häufige Fragen zu Kernsanierung und Grundsteuer
Was ist eine Kernsanierung bei der Grundsteuer?
Eine Kernsanierung liegt steuerlich vor, wenn nicht nur Ausbau und technische Anlagen umfassend modernisiert, sondern auch der Rohbau jedenfalls teilweise erneuert wurde. Das Gebäude wird typischerweise bis auf die tragende Substanz zurückgebaut und nach Abschluss in einen Zustand versetzt, der nahezu einem neuen Gebäude entspricht.
Muss eine Kernsanierung dem Finanzamt gemeldet werden?
Ja, wenn die Baumaßnahme die steuerlichen Kriterien einer Kernsanierung erfüllt. Für ein Grundstück in NRW erfolgt dies grundsätzlich über eine Grundsteuer-Änderungsanzeige. Maßgebend ist das Jahr, in dem die einheitliche Kernsanierungsmaßnahme abgeschlossen wurde.
Welche Frist gilt bei Abschluss der Kernsanierung im Jahr 2026?
Nach den aktuellen Live-Angaben des Bundesfinanzministeriums und von ELSTER ist eine Änderung aus dem Jahr 2026 grundsätzlich bis zum 31. März 2027 anzuzeigen. Der maßgebliche Feststellungszeitpunkt ist regelmäßig der 1. Januar 2027. Vor Abgabe sollte die aktuelle Formularhilfe geprüft werden.
Wo wird die Kernsanierung in ELSTER eingetragen?
In der Grundsteuer-Änderungsanzeige wird die Kernsanierung unter den Bau- oder ähnlichen Maßnahmen angegeben. Die aktuelle Ausfüllhilfe verweist auf Zeile 32 und verlangt das Jahr des Abschlusses sowie nähere Angaben in Zeile 49 ff. Formularbezeichnungen und Zeilennummern sollten in der aktuellen ELSTER-Version kontrolliert werden.
Reichen neue Fenster und eine neue Heizung als Kernsanierung?
Nein. Der Austausch von Fenstern oder die Modernisierung der Heizung allein genügt nach den amtlichen Hinweisen nicht. Auch eine Kombination mehrerer Einzelmaßnahmen bleibt unterhalb einer Kernsanierung, wenn tiefer Rückbau, teilweise Rohbauerneuerung und der nahezu neuwertige Gesamtzustand fehlen.
Ist eine neue Dachdämmung bereits eine Kernsanierung?
Nein. Die Dämmung der Außenwände oder des Daches allein ist keine Kernsanierung. Die vollständige Dacheindeckung kann ein Kriterium der Gesamtmaßnahme sein, entscheidet aber nicht ohne die übrige Eingriffstiefe und technische Erneuerung.
Müssen alle amtlichen Kriterien gleichzeitig erfüllt sein?
Nicht zwingend in jedem Einzelfall. Die Grundsteuer-Hinweise lassen Ausnahmen zu, insbesondere wenn baurechtliche Vorgaben wie Denkmalschutz bestimmte Veränderungen verhindern. Die Gesamtmaßnahme muss das Gebäude dennoch nahezu in einen Neubauzustand versetzen.
Was ist das fiktive Baujahr nach einer Kernsanierung?
Das fiktive Baujahr ist eine bewertungsrechtliche Rechengröße. Bei Wohngrundstücken wird es aus dem Abschlussjahr der Kernsanierung abzüglich acht Jahren ermittelt. Bei Abschluss 2026 ergibt sich damit im Grundsteuer-Bundesmodell grundsätzlich das fiktive Baujahr 2018.
Steigt die Grundsteuer nach einer Kernsanierung automatisch?
Nicht automatisch in jedem Fall. Die längere Restnutzungsdauer und ein fiktiv jüngeres Baujahr können den Grundsteuerwert erhöhen. Die tatsächliche Jahressteuer hängt zusätzlich von Fortschreibungsregeln, Steuermesszahl und kommunalem Hebesatz ab.
Welche Unterlagen sollte man zur Kernsanierung aufbewahren?
Sinnvoll sind Bestands- und Ausführungspläne, Baubeschreibung, Leistungsverzeichnisse, Verträge, Rechnungen nach Leistungsbereichen, datierte Baustellenfotos, Prüf- und Abnahmeprotokolle, Revisionsunterlagen sowie ein eindeutig dokumentiertes Abschlussjahr. Belege müssen nur nach den aktuellen Vorgaben oder auf Anforderung eingereicht werden.
Wer ist für die Grundsteuer-Änderungsanzeige verantwortlich?
Grundsätzlich ist die Eigentümerin oder der Eigentümer verantwortlich. Bei Miteigentum, Erbbaurechten und Gebäuden auf fremdem Grund gelten besondere Regelungen. Ein Bauunternehmen oder Projektsteuerer ersetzt keine steuerberatende Prüfung.
Wie unterstützt HC bei einer Kernsanierung?
Die HC Baugesellschaft mbH begleitet und realisiert Kernsanierungen im vertraglich vereinbarten Umfang von Bestandsaufnahme und Planung über Rückbau, Baukonstruktion, TGA und Innenausbau bis Abnahme und Übergabe. HC dokumentiert den Bauablauf und die vereinbarten Leistungen, übernimmt jedoch keine steuerliche Einordnung oder ELSTER-Erklärung.
Amtliche Quellen und Aktualitätsstand
Rechts- und Fachstand dieser Seite: 12. August 2026. Maßgeblich sind die jeweils aktuellen amtlichen Texte und die Einzelfallprüfung.
- Bundesfinanzministerium: Fragen und Antworten zur neuen Grundsteuer – aktuelle Fristen für Änderungsanzeigen
- ELSTER: Hilfe zur Grundsteuer-Änderungsanzeige im Bundesmodell
- Finanzverwaltung NRW: Anzeige von Änderungen beim Grundbesitz
- Bundesfinanzministerium: Grundsteuer-Hinweise A 253.1 – Definition und Restnutzungsdauer
- Bundesfinanzministerium: Grundsteuer-Hinweise A 254 – fiktives Baujahr bei Wohngrundstücken
- Finanzverwaltung NRW: Grundsteuer-Bundesmodell und kommunale Hebesätze
Hinweis: Dieser Beitrag ersetzt keine Steuer-, Rechts- oder Bewertungsberatung. Ob eine konkrete Baumaßnahme steuerlich als Kernsanierung gilt, welche Angaben erforderlich sind und welche Folgen entstehen, entscheiden die zuständigen Stellen anhand des Einzelfalls.
Sie planen eine Kernsanierung und möchten Rückbau, Ausführung, Kosten, Termine und Dokumentation in einem gemeinsamen Ablauf führen? Über die HC-Projektanfrage können Sie Standort, Objektart, Baujahr, Flächen, geplanten Umfang und vorhandene Unterlagen übermitteln.